Na quarta-feira, 21 de outubro de 2026, a Moody’s Local Brasil afirmou o rating de emissor AA.br da PetroReconcavo (RECV3) e os ratings AA.br da 1ª, 2ª, 3ª e 4ª emissões de debêntures (títulos de dívida emitidos pela empresa) da companhia, todos com perspectiva estável. A decisão leva em conta o desempenho da empresa nos 12 meses encerrados em junho de 2026 (UDM 2T26) e a manutenção de alavancagem moderadamente baixa e geração de caixa considerada robusta pela agência.
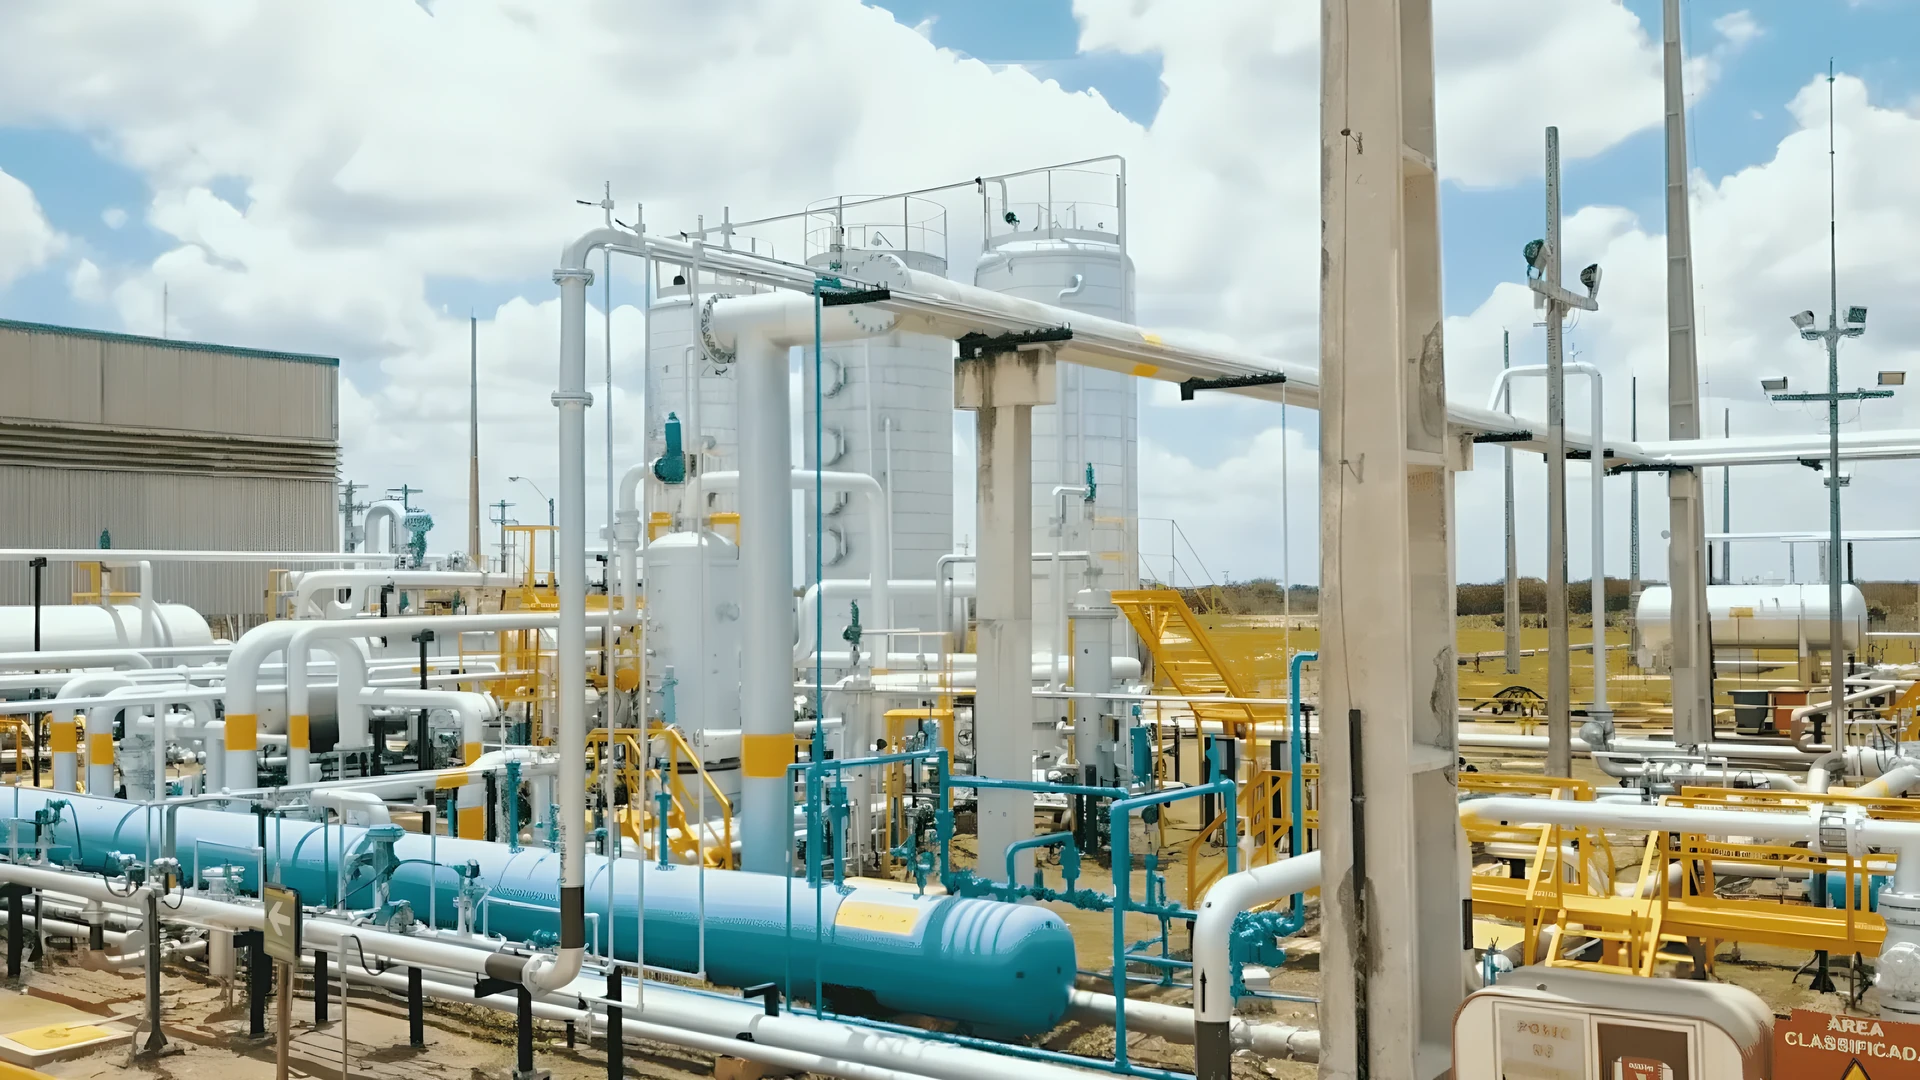
Segundo a Moody’s Local Brasil, o perfil de custos segue competitivo, apoiado na estrutura verticalizada e no histórico de recuperação de campos maduros onshore, além de política financeira conservadora. Em contrapartida, o rating considera a escala operacional moderada, com produção média de 24,1 mil barris de óleo equivalente por dia no 2T26, queda de 12% frente ao mesmo período de 2025, e a dependência de infraestrutura de terceiros para processamento e escoamento da produção.
Nos UDM 2T26, a PetroReconcavo registrou receita líquida de R$ 3,0 bilhões e lucro bruto de R$ 957 milhões, ante R$ 3,2 bilhões e R$ 1,0 bilhão em 2025, respectivamente. A margem EBITDA (lucro antes de juros, impostos, depreciação e amortização) ajustada, que inclui receita financeira, foi de 47,3% nos UDM 2T26, praticamente em linha com os 47,4% de 2025 e abaixo dos 51,9% de 2024. A produção ficou concentrada nos ativos Potiguar e Bahia, que responderam por 49% e 51% da produção total em agosto de 2026.
Em junho de 2026, a PetroReconcavo apresentava posição de caixa e equivalentes de R$ 321,0 milhões e aplicações financeiras de R$ 1,3 bilhão, totalizando cerca de R$ 1,6 bilhão de liquidez disponível, com cobertura de 16 vezes a dívida bruta de curto prazo de R$ 99 milhões. A dívida bruta ajustada pela Moody’s Local Brasil somava R$ 3,2 bilhões, com alavancagem bruta de 2,3 vezes o EBITDA e alavancagem líquida de 1,1 vez, sem vencimentos relevantes de principal até 2028.
A perspectiva estável do rating reflete a expectativa da agência de que a PetroReconcavo manterá desempenho operacional estável, geração de caixa suficiente para cobrir os investimentos e alavancagem bruta ajustada entre 2,0 e 2,5 vezes, com cobertura de juros ajustada entre 1,5 e 2,0 vezes. A Moody’s Local Brasil aponta que um aumento sustentável da produção, com reservas estáveis e alavancagem bruta abaixo de 2,0 vezes, poderia levar a uma elevação do rating, enquanto alavancagem acima de 3,0 vezes de forma sustentada, fluxo de caixa livre negativo sem perspectiva de recuperação, deterioração de liquidez ou política financeira mais agressiva poderiam resultar em rebaixamento.