
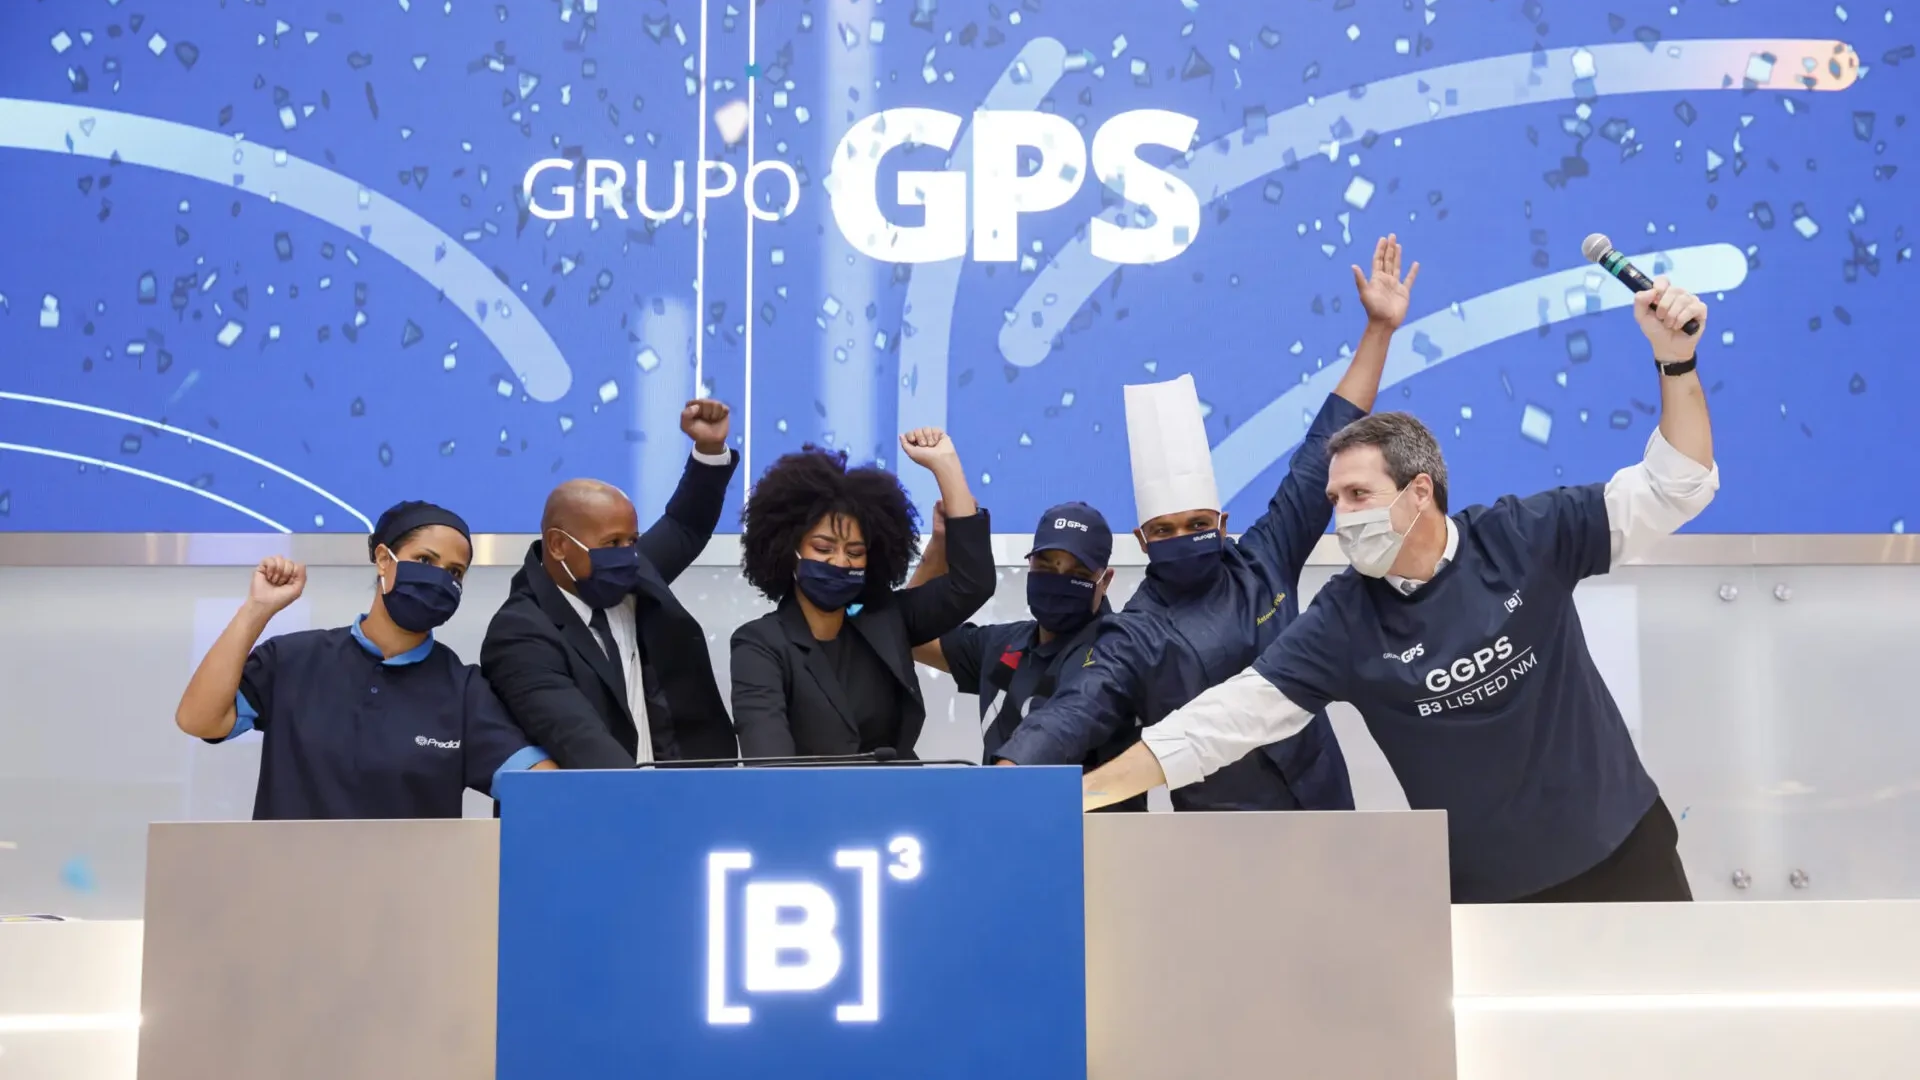
O Grupo GPS (GGPS3) registrou lucro líquido de R$ 162 mi no 3T26, alta de 3% sobre o 3T25, quando somou R$ 157 mi. A receita líquida do trimestre foi de R$ 4.693 mi, 5% acima do 3T25, sendo 4% de crescimento orgânico. A receita orgânica foi de R$ 4.560 mi, ante R$ 4.382 mi no 3T25. Segundo a companhia, o ritmo refletiu a decisão de parte dos clientes de adiar processos de contratação diante do ciclo eleitoral, das mudanças na legislação trabalhista (fim da escala 6x1 e redução da jornada semanal) e das incertezas sobre a reforma tributária.
O EBITDA (lucro antes de juros, impostos, depreciação e amortização) ajustado ex-IFRS16 foi de R$ 456 mi no 3T26, 5% superior ao do 3T25, com margem de 9,7%, 0,1 ponto percentual abaixo da margem do 3T25. O lucro líquido ajustado foi de R$ 193 mi, alta de 3%, com margem líquida ajustada de 4,1%. No acumulado de nove meses de 2026, o lucro líquido foi de R$ 665 mi, ante R$ 430 mi nos 9M25, e a receita líquida somou R$ 13.775 mi, alta de 7%. O lucro líquido ajustado dos nove meses foi de R$ 761 mi, ante R$ 524 mi nos 9M25; excluindo o efeito do sistema S, somou R$ 532 mi, alta de 1%. A empresa informa que o lucro líquido ajustado não é base para distribuição de dividendos.
A geração de caixa operacional nos nove meses foi de R$ 1.656 mi, equivalente a 124% do EBITDA ajustado. A dívida líquida ficou em R$ 2.347 mi no fim de setembro, e a alavancagem (dívida líquida sobre EBITDA ajustado ex-IFRS16 dos últimos 12 meses) foi de 1,3x, ante 1,5x no 3T25. A dívida bruta somou R$ 6.538 mi, e o caixa, R$ 4.191 mi.
Na agenda de aquisições, a companhia concluiu as compras do Grupo SEI, da Uniflex e do Grupo Aster e anunciou a da Qualidados, anunciada em 21 de setembro de 2026, ainda condicionada à aprovação do Cade (Conselho Administrativo de Defesa Econômica). As operações somam R$ 859 mi de receita bruta nos 12 meses anteriores à assinatura dos contratos.
A companhia afirma esperar um ambiente desafiador nos próximos trimestres, por conta da volatilidade pós-eleitoral, dos juros elevados e da implementação das mudanças trabalhistas e tributárias. A renegociação dos contratos vigentes para refletir a menor jornada exigirá tempo, e a prioridade será preservar a rentabilidade dos contratos, ainda que o crescimento orgânico seja mais lento.
Vale a pena investir em GGPS3?
- Cotação
- R$ 10,96
- em 11/11/2026
- Dividend yield
- 2,68 %
- P/L
- 9,01
- P/VPA
- 1,83